


名古屋銀行アプリ
4.457.00 レビュー
アプリの仕様
- バージョン
- 2.2.0
- 更新日
- ライセンス
- Free
- ダウンロード
- 50,000+
- 開発者
- 名古屋銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
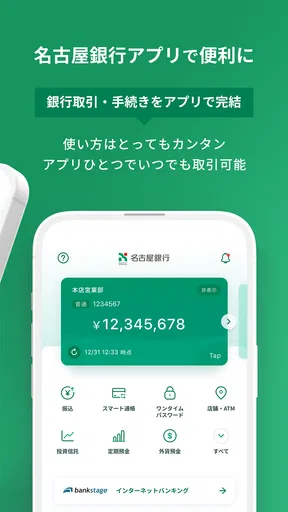
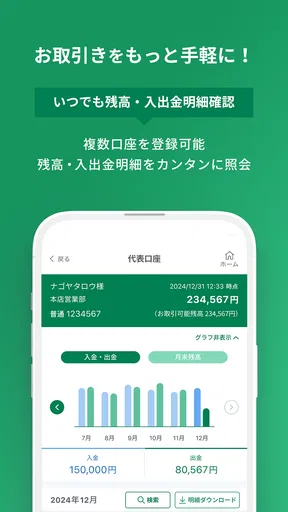
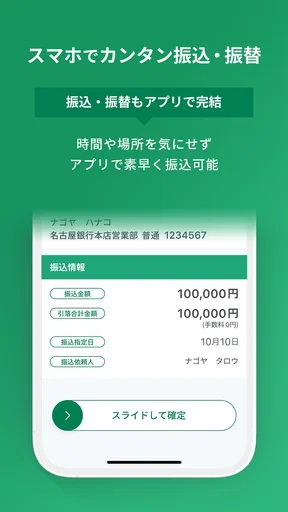
 分析者 AppCompare
銀行の用事は、窓口へ行くほどではないのに後回しにしがちです。残高を確認したい、入出金の動きを見たい、金融サービスを使いたいと思っても、通帳やキャッシュカードを出して手続きを始めるのが面倒に感じることがあります。そんな場面で試しやすいのが、名古屋銀行が提供する名古屋銀行アプリです。
私はこのアプリを、銀行との日常的な接点をスマートフォンへ移すための金融アプリとして見ました。派手な機能を次々に使うというより、必要なときに自分の取引状況を確認し、次の行動を決めるための道具です。名古屋銀行を普段から利用している人なら、まず「銀行へ行く前にアプリで確認する」という習慣を作りやすいでしょう。
残高を知りたい朝から、確認を終えるまで
私なら朝の支度中に残高だけを見て終わらせず、その日の引き落としや支払い予定と照らし合わせます。確認する目的を先に決めておくと、数字を何度も見直すより、必要な行動を一つ選びやすくなります。次は、短い確認時間をどう役立つ判断につなげるかを考えます。
最初に解決したいことを決める
このアプリを開く前に、目的を一つに絞ると使いやすくなります。たとえば、給料日前に口座の状態を確認したい、引き落としが済んだか見たい、最近の入出金を整理したい、といった具合です。目的が曖昧なまま開くと、表示された情報を眺めるだけで終わりやすいからです。
私なら、まず家計の判断に必要な金額を確認します。残高を見て、今日の支払いに余裕があるか、別の口座から資金を移す必要があるか、支出を少し抑えるべきかを考えます。アプリの価値は、数字を表示することだけではなく、数字を見た直後に生活上の判断へつなげられる点にあります。
名古屋銀行アプリは、名古屋銀行が開発するファイナンスアプリです。無料で使い始められるため、紙の通帳やATMだけで管理している人が、補助的な確認手段として導入しやすい存在です。銀行の利用先そのものを変えるアプリではないので、名古屋銀行の口座を日常的に使っている人ほど意味を感じやすくなります。
起動後は数字だけでなく取引の流れを見る
残高だけを見て安心するのは少し危険です。残高が合っているように見えても、直前のカード利用や公共料金の引き落としが反映されているかによって、使える金額の感覚は変わります。私は、残高を確認したあとに入出金の履歴へ視線を移し、最近の動きに見覚えがあるかを確認する使い方を勧めます。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
ここで役立つのが、確認を「見る作業」から「照合する作業」へ変えることです。たとえば、家賃のように毎月発生する支出、買い物の直後に思い出せる入出金、予定していた振り込みなどを順番に見ます。身に覚えのない動きがあれば、アプリ内で何度も眺め続けるより、必要な情報を整理して名古屋銀行へ相談するほうが安全です。
この流れは、家計簿アプリとの違いもはっきりさせます。家計簿アプリは複数の金融機関や現金支出をまとめて見る用途に向きますが、銀行口座の状態を直接確認したい場面では、銀行自身のアプリのほうが入口として分かりやすいことがあります。一方で、複数口座の全体像を一画面で管理したい人には、専用の家計管理サービスが便利な場合もあります。
確認した情報を次の行動へ渡す
アプリで残高や取引を確認したあと、そこで終わらせないことが大切です。支払い予定と照らし合わせ、必要なら家計簿へ記録したり、家族へ共有したり、銀行へ問い合わせる準備をしたりします。私はこの「確認から引き継ぎまで」を一つの流れとして考えると、アプリを開く回数が無駄になりにくいと感じました。
たとえば、平日の朝に口座を確認し、昼休みに予定していた支払いを済ませ、夜にもう一度取引の変化を確認するという使い方です。毎回細かく記録する必要はありませんが、重要な入出金だけを自分の家計管理へ移すと、銀行アプリと家計簿の役割を混同せずに済みます。
家族のお金を管理する人にも、確認の手順を決めておくメリットがあります。本人以外が操作するのではなく、口座名義人がアプリで状況を見て、必要な金額や予定を家族へ伝える形です。金融情報を扱うため、スマートフォンを他人へ渡したままにしない、画面を見せる範囲を意識する、といった基本的な扱いは欠かせません。
便利さの中心は窓口へ行く前の判断
このアプリを使っていて特に現実的だと思ったのは、窓口へ行くかどうかを先に判断できる点です。口座の状態を確認するだけなら、自宅や移動中に済ませられます。反対に、確認しても解決しない疑問が残るなら、問い合わせや窓口で相談する準備ができます。
この順番にすると、「とりあえず銀行へ行く」という行動を減らせます。必要な相談内容、確認したい取引、手元に用意すべきものを整理してから動けるためです。アプリが窓口の代わりになるというより、窓口を使うべき場面を見分けるための前段階として役立ちます。
金融サービスを使うときの考え方
名古屋銀行アプリは、残高確認だけの小さな道具として見るより、名古屋銀行の各種金融サービスへ近づくための入口として考えると分かりやすいです。ただし、サービスを見つけたからといって、すぐ申し込む必要はありません。目的、条件、返済や手数料などの負担を自分で確認し、納得できるものだけを選ぶべきです。
私は金融アプリでは、操作の短さよりも「次に何を確認すべきか」が明確であることを重視します。口座を確認した流れで別のサービスへ進む場合も、便利そうという印象だけで決めず、自分の資金計画に合うかを一度立ち止まって考えるのが安全です。アプリは判断を助けますが、金融上の責任まで代わりに負ってくれるものではありません。
日常の具体例:引き落とし前に確認する
現実的な使い方として、私は大きな引き落としの前にアプリを開く場面を想像しました。まず残高を確認し、次に最近の入出金を見ます。その後、予定している支払いを思い出し、資金が足りるかを判断します。問題がなければ確認を終え、足りない可能性があれば、資金の準備方法を考えます。
このとき、アプリを見た直後に別の作業へ移るのがポイントです。残高をメモするだけでなく、支出予定をカレンダーへ記入する、家計簿へ反映する、必要な問い合わせ事項をまとめるなど、次の行動を一つ決めます。これができると、同じ不安から何度も残高を確認する状態を避けられます。
一方、入出金の内容に心当たりがない場合は、自己判断で処理を続けないほうがよいでしょう。表示を保存できるなら記録し、取引の日時や金額を整理して、名古屋銀行へ確認します。アプリは異常に気づくきっかけにはなりますが、原因の調査まで自動で完了させるものとして頼るべきではありません。
スマートフォンに慣れていない人が始めるとき
スマートフォンで銀行を使うことに不安がある人は、最初から多くの機能を覚えようとしないほうが楽です。まずアプリを開く、口座の状態を見る、取引を確認する、終了するという短い流れだけを繰り返します。操作に慣れてから、必要な金融サービスを調べれば十分です。
家族が設定を手伝う場合も、暗証情報や認証に関わる情報を丸ごと共有するのではなく、本人が入力する形を保つのが望ましいです。操作方法を横で説明することと、重要な情報を預けることは別です。こうした線引きを最初に決めておくと、便利さを得ながら安全面の不安を増やしにくくなります。
使い続けるうえで気になる制約
銀行アプリは、スマートフォンを持っているだけで完結するサービスではありません。口座の利用状況や本人確認、端末の状態など、銀行サービスならではの手順が関わります。初回設定で手間を感じる人はいるでしょう。私は、急いでいる日に初めて登録するのではなく、時間に余裕があるときに始めるのがよいと思います。
また、アプリを入れたからといって、すべての銀行手続きが不要になるわけではありません。相談が必要な内容、複雑な変更、画面だけでは判断できない取引については、従来の問い合わせや窓口のほうが適しています。ここを期待しすぎると、「思ったよりスマートフォンだけで終わらない」と感じる可能性があります。
端末の買い替えや機種変更のときも、アプリを入れ直せば終わりと考えず、ログインや認証の手順を確認してから移行したいところです。古い端末を手放す前に必要な操作を整理し、使えなくなった場合の相談先を把握しておくと、銀行へのアクセスが途切れたときに慌てにくくなります。
評価と対応環境から見える立ち位置
このアプリは、平均4.4の評価を得ており、利用者から一定の支持を受けています。インストール数も五万件以上に達しているため、名古屋銀行の利用者がスマートフォンで金融サービスへアクセスする選択肢として、無理のない規模に見えます。
対象年齢は三歳以上で、料金は無料です。もちろん、無料であることは金融サービスの利用に伴う条件まで無料という意味ではありません。アプリを使う費用と、各サービスの利用条件は分けて確認する必要があります。
公開日は二千二十一年十一月二十一日で、現在のバージョンは二・二・〇です。対応する最低OSは八・〇なので、かなり古い端末を使っている人は、導入前に自分のスマートフォンが対応範囲に入るか確認しておくと安心です。
どんな人に向き、誰には別の方法がよいか
このアプリが向いているのは、名古屋銀行を主な取引先として使い、残高や入出金を自分のタイミングで確認したい人です。ATMへ行く前に口座を見たい人、通帳を持ち歩かずに日常の資金状況を把握したい人、銀行へ相談する前に情報を整理したい人には、導入する理由があります。
特に、毎月の引き落としを複数抱えている人には、確認の習慣を作る価値があります。支払いのたびにATMへ行くより、まずアプリで状態を見て、必要なときだけ次の行動へ進めるからです。これは時間の節約だけでなく、確認漏れを減らすための手順としても有効です。
逆に、複数の銀行、証券口座、現金支出をまとめて分析したい人には、家計管理アプリのほうが合う可能性があります。名古屋銀行以外の口座を中心に使っている人や、銀行とのやり取りを対面で相談したい人も、無理にアプリ中心へ移行する必要はありません。自分の取引先と目的が合っているかが、評価より重要です。
私の結論:確認の入口としては堅実
名古屋銀行アプリを使うなら、最初の目標を「銀行の用事を全部スマートフォンで終わらせる」ことにしないのがよいと思います。残高を確認し、取引の流れを見て、必要な行動へ引き継ぐ。この短いワークフローを安定させるだけで、日常の金融管理はかなり整理しやすくなります。
一方で、銀行アプリ特有の設定や認証、窓口へ引き継ぐ場面は残ります。そこを不便と感じる人もいるでしょう。それでも、名古屋銀行の口座を使っていて、ATMや通帳だけに頼る状態から一歩進みたいなら、無料で試せる現実的な選択肢です。
私なら、まず余裕のある日に導入し、残高確認と入出金確認だけを数回試します。そのうえで、自分の支払い予定や問い合わせの準備に役立つかを判断します。銀行へ行く前に状況を把握し、確認から次の行動へつなげたい人には、名古屋銀行アプリを友人にも勧めやすいです。ただし、複数金融機関の総合管理や複雑な相談まで一つで済ませたい人には、別の方法と組み合わせるのが賢い使い方です。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン操作を簡略化できる
- 銀行からのお知らせをアプリ内で確認しやすい
- 紙の通帳を持ち歩かず、口座をまとめて管理できる
デメリット
- 名古屋銀行の口座がないと主要機能を利用できない
- 利用時間帯やメンテナンス中は一部サービスを使えない
- 機種変更時に再登録や認証設定が必要になる場合がある
- スマホ紛失時に備えて端末のロック設定が欠かせない
- 一部の手続きでは本人確認書類や追加認証を求められる
名古屋銀行アプリに関するよくある質問
名古屋銀行アプリでは何ができますか?
名古屋銀行アプリでは、普通預金などの残高・入出金明細の確認、登録口座の管理、振込や各種手続きに関する案内の確認などができます。紙の通帳を持ち歩かず、スマートフォンから口座情報を確認できる点が便利です。ただし、利用できる機能は口座の種類や本人確認の状況、アプリのバージョンによって異なる場合があるため、登録前に公式案内を確認してください。
名古屋銀行アプリの利用には何が必要ですか?
利用には、対応するスマートフォン、名古屋銀行の対象口座、本人確認に必要な情報、そしてSMSを受信できる携帯電話番号などが必要になる場合があります。初回登録では、キャッシュカード情報や暗証番号などの入力を求められることがあります。入力内容は公式アプリ上でのみ行い、メールや第三者サイトから案内されたリンクには個人情報を入力しないよう注意しましょう。
名古屋銀行アプリは無料で使えますか?
アプリのダウンロードや基本的な利用は無料で提供されていることが一般的ですが、通信料は利用者の負担になります。また、アプリ内で行う振込、各種ローン関連手続き、提携サービスの利用などでは、別途手数料が発生する可能性があります。特に振込手数料や利用時間、手続きごとの条件は変更されることがあるため、実行前に表示される手数料を確認してください。
名古屋銀行アプリの安全性やセキュリティ対策は大丈夫ですか?
名古屋銀行アプリでは、ログイン情報の保護や端末認証、生体認証など、スマートフォン向けのセキュリティ機能が利用できる場合があります。安全に使うためには、OSとアプリを常に最新に保ち、推測されやすい暗証情報を避け、端末の画面ロックを設定することが重要です。不審なSMSや電話で認証情報を求められても、暗証番号やワンタイムパスワードを他人に伝えないでください。
スマートフォンを紛失した場合や機種変更時はどうすればよいですか?
スマートフォンを紛失した場合は、第三者に操作される前に端末の遠隔ロックや携帯電話会社への利用停止手続きを行い、必要に応じて名古屋銀行へ連絡してください。機種変更では、新しい端末へのアプリ再登録や本人確認が必要になることがあります。古い端末を処分する前に、アプリからログアウトできるか、登録情報の引き継ぎや利用停止が完了しているかを確認しましょう。


